⚠️ এই পৃষ্ঠাটি আপনাকে Atovia-র অংশীদার এবং অ্যাফিলিয়েট বাজারগুলির সাথে সংযুক্ত করে। এই লিঙ্কগুলির মাধ্যমে করা কার্যকলাপের জন্য আমরা অ্যাফিলিয়েট অংশীদারদের থেকে কমিশন পেতে পারি। ছাড়ের অফারগুলি নীতি অনুযায়ী যেকোনো সময় পরিবর্তিত হতে পারে! নিশ্চিত থাকুন, আপনার জন্য কোনো অতিরিক্ত খরচ নেই! আমরা আশা করি এটি আপনার সঠিক আইটেম খুঁজে পেতে সময় বাঁচাবে!
- অ্যানুইটি কী এবং Excel-এ কেন হিসাব করা যায়
- শুরুর আগে জানা দরকার: ইনপুটের মূল নিয়ম
- PMT দিয়ে নিয়মিত কিস্তি বা মাসিক প্রাপ্তি বের করা
- PV দিয়ে বর্তমান মূল্য: মাসে নির্দিষ্ট অঙ্ক পেতে আজ কত লাগবে
- FV দিয়ে ভবিষ্যৎ মূল্য: নিয়মিত জমা শেষে কত দাঁড়াবে
- NPER ও RATE: কত সময় লাগবে এবং কত সুদ ধরা হয়েছে
- মাস-শুরু বনাম মাস-শেষ পরিশোধ: type আর্গুমেন্টের প্রভাব
- ফাংশন বাছাইয়ের দ্রুত টেবিল
- সাধারণ ভুল ও যাচাই তালিকা
- এই হিসাবের সীমাবদ্ধতা
- প্রশ্নোত্তর (FAQ)
- উপসংহার ও পরবর্তী পদক্ষেপ
- স্থির সুদ ও স্থির কিস্তি ধরে Excel-এর PMT, PV, FV, NPER ও RATE ফাংশন দিয়ে অ্যানুইটির হিসাব করা যায়।
- মাসিক হিসাবে সুদ মাসিক চক্রবৃদ্ধি ধরলে সুদের হারে বার্ষিক সুদ ÷ ১২ এবং মেয়াদে বছর × ১২ বসাতে হয়।
- টাকা দেওয়া ঋণাত্মক ও টাকা পাওয়া ধনাত্মক ধরা হয়, তাই ফল ঋণাত্মক আসা সাধারণত ভুল নয়।
- type ০ বা ফাঁকা মানে মেয়াদের শেষে পরিশোধ, ১ মানে মেয়াদের শুরুতে পরিশোধ।
- এই হিসাবে কর বা ফি না থাকতে পারে এবং এটি সরকারি বা বিমা পেনশনের নিশ্চিত পূর্বাভাস নয়।
অ্যানুইটি কী এবং Excel-এ কেন হিসাব করা যায়
অ্যানুইটি মানে নির্দিষ্ট সময় অন্তর অন্তর একই অঙ্কের টাকা দেওয়া বা পাওয়া। মাসিক কিস্তিতে ঋণ শোধ, প্রতি মাসে সমান অঙ্ক জমানো কিংবা অবসরের পর প্রতি মাসে নির্দিষ্ট অঙ্ক তোলা, সবই এই ধারণার উদাহরণ। এই ধরনের হিসাব হাতে করা কঠিন, কিন্তু Excel-এর আর্থিক ফাংশন একটি লাইনের সূত্রেই তা করে দেয়।
পাঁচটি ফাংশন পাঁচটি আলাদা প্রশ্নের উত্তর দেয়:
- PMT: প্রতি মেয়াদে কত টাকা দিতে বা পেতে হবে?
- PV: নির্দিষ্ট অঙ্কের নিয়মিত প্রাপ্তির জন্য আজ কত টাকা দরকার?
- FV: নিয়মিত জমা শেষে মোট কত দাঁড়াবে?
- NPER: লক্ষ্যে পৌঁছাতে কত মেয়াদ লাগবে?
- RATE: কত সুদের হার ধরা হয়েছে?
একটি জরুরি সীমা আগেই জেনে রাখুন। Microsoft-এর নথি অনুযায়ী এই ফাংশনগুলো স্থির সুদের হার ও স্থির কিস্তি ধরে কাজ করে। তাই এখানকার ফল আপনার সঞ্চয় বা পেনশন-পরিকল্পনা বোঝার একটি অনুশীলন, কোনো সরকারি বা বিমা পেনশনের নিশ্চিত প্রাপ্তির অঙ্ক নয়।
শুরুর আগে জানা দরকার: ইনপুটের মূল নিয়ম
প্রায় সব অ্যানুইটি ফাংশনে একই কয়েকটি ইনপুট থাকে। এগুলো ঠিকভাবে বুঝে নিলে পরের প্রতিটি ফাংশন সহজ লাগবে।
- rate: প্রতি মেয়াদের সুদের হার।
- nper: মোট মেয়াদ সংখ্যা।
- pmt: প্রতি মেয়াদের স্থির কিস্তি।
- pv: বর্তমান মূল্য, অর্থাৎ আজকের মূলধন।
- fv: ভবিষ্যৎ মূল্য, অর্থাৎ মেয়াদ শেষের লক্ষ্য বা অবশিষ্ট অঙ্ক।
- type: পরিশোধ মেয়াদের শুরুতে হবে না শেষে।
মাসিক হিসাবে সুদ ও মেয়াদ কীভাবে বসাবেন
কিস্তি মাসিক হলে সুদের হার ও মেয়াদ দুটিকেই মাসের এককে আনতে হয়। সুদ মাসিক চক্রবৃদ্ধি ধরলে rate-এর জায়গায় বার্ষিক সুদ ÷ ১২ এবং nper-এর জায়গায় বছর × ১২ লিখুন। যেমন ২০ বছরের মেয়াদ হলে nper হবে ২০ × ১২।
এখানে একটি শর্ত আছে: বার্ষিক সুদ ÷ ১২ শুধু তখনই ঠিক, যখন সুদ মাসিক ভিত্তিতে চক্রবৃদ্ধি হয়। তাই হিসাব বসানোর আগে যাচাই করুন সুদ কোন ভিত্তিতে চক্রবৃদ্ধি হচ্ছে।
চিহ্নের নিয়ম: দেওয়া ঋণাত্মক, পাওয়া ধনাত্মক
Excel-এর আর্থিক ফাংশনে যে টাকা আপনার পকেট থেকে বেরোয় তা ঋণাত্মক এবং যে টাকা আপনার কাছে আসে তা ধনাত্মক ধরা হয়। এই নিয়ম মাথায় রাখলে ফলের চিহ্ন দেখে ভয় পাওয়ার কিছু থাকে না।
PMT দিয়ে নিয়মিত কিস্তি বা মাসিক প্রাপ্তি বের করা
PMT ফাংশন স্থির সুদ ও স্থির কিস্তির শর্তে প্রতি মেয়াদের অঙ্ক বের করে। এর গঠন:
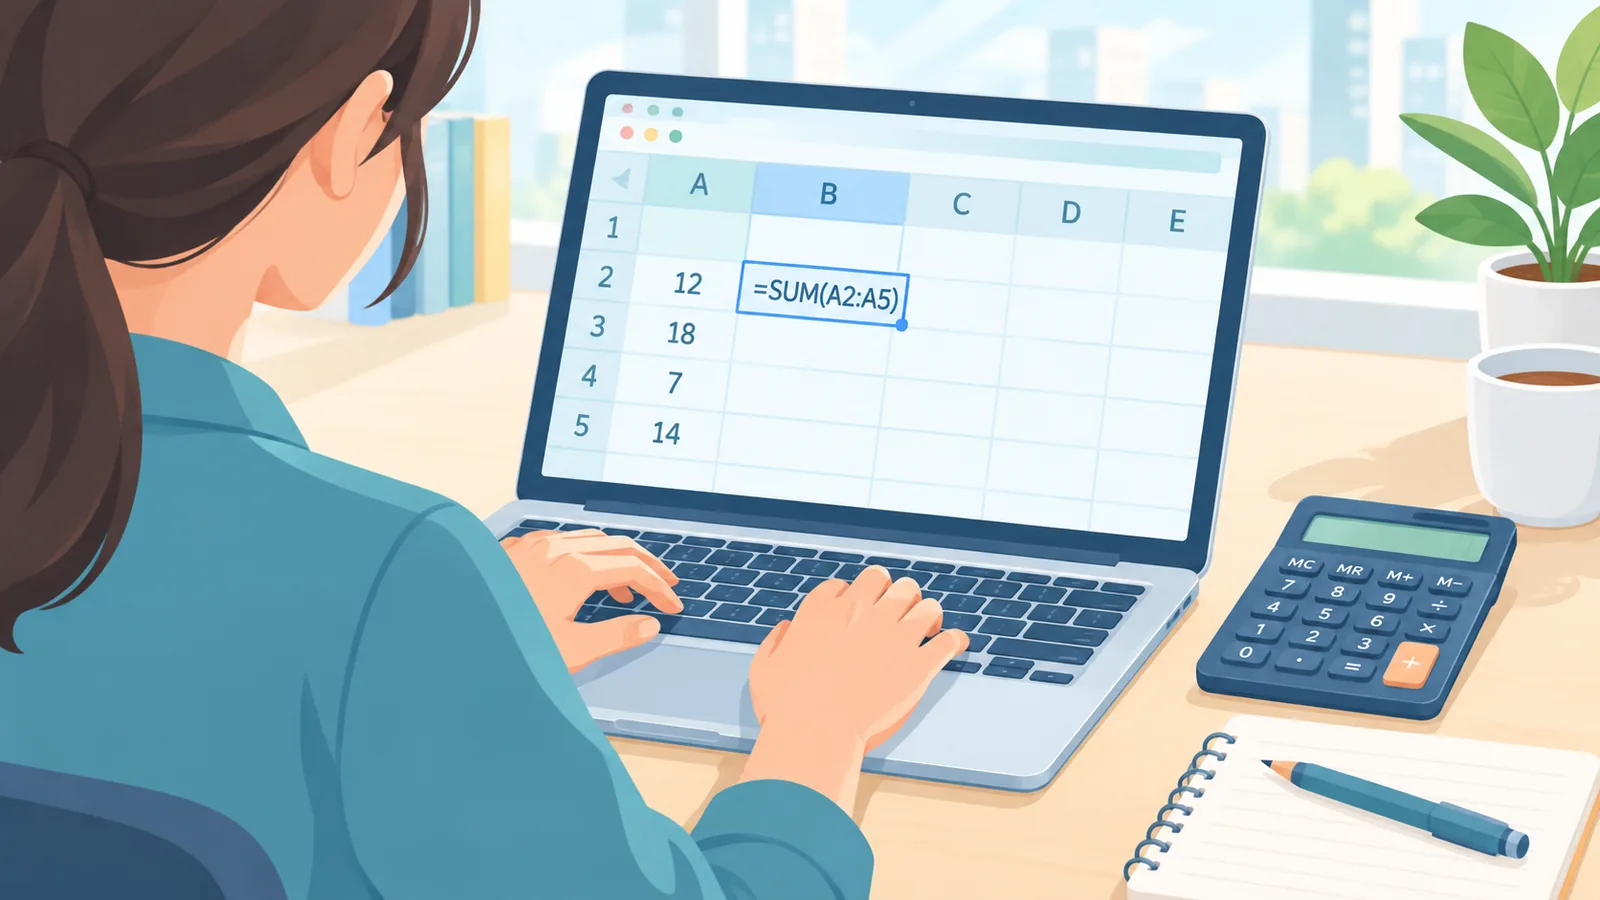
=PMT(rate, nper, pv, [fv], [type])
এখানে fv ও type ঐচ্ছিক। না দিলে Excel ধরে নেয় মেয়াদ শেষে অবশিষ্ট কিছু নেই এবং পরিশোধ মেয়াদের শেষে হবে।
একটি জনপ্রিয় গাইডের উদাহরণ
Spreadsheet Planet-এর একটি গাইডে ১,০০,০০০ ডলার মূলধন, বার্ষিক ৫% সুদ, মাস-শেষ পরিশোধ ও ২০ বছরের মেয়াদ ধরা হয়েছে। সেখানে ফল দেখানো হয়েছে মাসে প্রায় ৬৫৯.৯৬ ডলার। মনে রাখবেন, এটি ওই গাইডের নিজস্ব ইনপুট অনুযায়ী পাওয়া মান, কোনো বাস্তব চুক্তি বা পেনশনের অঙ্ক নয়।
ঘর সাজানোর নমুনা
নিজের শিটে ইনপুটগুলো আলাদা ঘরে লিখে রাখুন। নিচের ঘরের নামগুলো কেবল নমুনা:
- B1: বার্ষিক সুদের হার
- B2: বছর সংখ্যা
- B3: মূলধন
তারপর সূত্র হবে: =PMT(B1/12, B2*12, B3)। মূলধন ধনাত্মক দিলে কিস্তি ঋণাত্মক দেখাবে, কারণ সেটি আপনার দেওয়ার দিক। চাইলে মূলধনের আগে বা পুরো সূত্রের আগে বিয়োগ চিহ্ন বসিয়ে চিহ্ন উল্টে নিতে পারেন।
আরেকটি জরুরি কথা: PMT-এর ফলে কর, রিজার্ভ বা ফি অন্তর্ভুক্ত নাও থাকতে পারে, তাই প্রকৃত কিস্তি এর চেয়ে আলাদা হতে পারে।
PV দিয়ে বর্তমান মূল্য: মাসে নির্দিষ্ট অঙ্ক পেতে আজ কত লাগবে
পেনশনের প্রশ্নে এটি সবচেয়ে কাজের ফাংশনগুলোর একটি। প্রশ্নটি হলো: “প্রতি মাসে একটি নির্দিষ্ট অঙ্ক পেতে চাইলে আজ কত মূলধন লাগবে?” PV স্থির সুদ ও নিয়মিত কিস্তি বা লক্ষ্য ভবিষ্যৎ মূল্য থেকে বর্তমান মূল্য বের করে।
=PV(rate, nper, pmt, [fv], [type])
লক্ষ্য করুন, ইনপুটের ক্রম PMT থেকে আলাদা। এখানে তৃতীয় ইনপুটটি pmt, অর্থাৎ কিস্তি। ক্রম গুলিয়ে ফেলা নবিসদের একটি সাধারণ ভুল।
কাল্পনিক ইনপুটে গঠন
ধরুন নমুনা ঘরগুলো হলো B1 (বার্ষিক সুদ), B2 (বছর) ও B4 (মাসিক কাঙ্ক্ষিত প্রাপ্তি)। তাহলে সূত্র হবে: =PV(B1/12, B2*12, B4)। এটি শুধু গঠন বোঝানোর কাল্পনিক নমুনা, এখানে কোনো ফলাফল দাবি করা হচ্ছে না।
ফল ঋণাত্মক এলে কী বুঝবেন
মাসিক প্রাপ্তি ধনাত্মক দিলে PV সাধারণত ঋণাত্মক আসে। এর অর্থ হলো, ওই প্রাপ্তি পেতে আজ আপনাকে এই অঙ্ক বিনিয়োগ বা জমা করতে হবে, অর্থাৎ টাকাটা আপনার দিক থেকে বেরোবে। এটি ভুল নয়, নগদ প্রবাহের দিক।
🛒 প্রস্তাবিত পণ্য
FV দিয়ে ভবিষ্যৎ মূল্য: নিয়মিত জমা শেষে কত দাঁড়াবে
প্রতি মাসে সমান অঙ্ক জমালে মেয়াদ শেষে মোট কত হবে, তা বের করতে FV ব্যবহার করা হয়। এটি স্থির জমা ও স্থির সুদের ওপর ভিত্তি করে মেয়াদের শেষের মূল্য হিসাব করে।
=FV(rate, nper, pmt, [pv], [type])
নমুনা সূত্র
কাল্পনিক ঘর ধরুন: B1 (বার্ষিক সুদ), B2 (বছর), B5 (মাসিক জমা)। সূত্র: =FV(B1/12, B2*12, -B5)। জমার অঙ্কের আগে বিয়োগ চিহ্ন দেওয়ায় জমাকে আপনার দেওয়ার দিক ধরা হয়, ফলে ফল ধনাত্মক আসে। এখানেও কোনো নির্দিষ্ট ফলাফল দাবি করা হচ্ছে না।
ছোট পরীক্ষা: কোন ইনপুট বদলালে কী হয়
একই শিটে একবার মেয়াদ বাড়িয়ে, একবার জমার অঙ্ক বাড়িয়ে ফলের পরিবর্তন দেখুন। এতে বোঝা যায় আপনার লক্ষ্যের জন্য কোন ইনপুট বেশি প্রভাব ফেলে। একবারে একটি মানই বদলান, নইলে কারণ ধরা কঠিন হবে।
NPER ও RATE: কত সময় লাগবে এবং কত সুদ ধরা হয়েছে
NPER: প্রয়োজনীয় মেয়াদ
NPER স্থির সুদ ও স্থির কিস্তির শর্তে লক্ষ্যে পৌঁছাতে কত মেয়াদ লাগবে তা বলে। যেমন নির্দিষ্ট অঙ্কের কিস্তিতে একটি লক্ষ্য অঙ্ক জমাতে কত মাস লাগবে, এই প্রশ্নের উত্তর এখানে মেলে। ফল মাসের এককে আসবে, তাই বছরে নিতে চাইলে ১২ দিয়ে ভাগ করুন।
RATE: সুদের হার বের করা
কিস্তি, মেয়াদ ও মূলধন জানা থাকলে কোন সুদের হার ধরা হয়েছে তা বের করতে RATE ব্যবহার করা হয়। জনপ্রিয় গাইডগুলোতে এটিকে আলাদা প্রশ্নের জন্য আলাদা পদ্ধতি হিসেবে দেখানো হয়। এর ইনপুটের সুনির্দিষ্ট ক্রমের জন্য Excel-এর নিজস্ব সহায়তা নথি দেখে নেওয়া ভালো।
মাসিক ফল নিয়ে সতর্কতা
মাসিক কিস্তি দিয়ে RATE চালালে ফল সাধারণত মাসিক মেয়াদের হার হয়। সেটিকে বার্ষিক হার হিসেবে পড়ার আগে যাচাই করুন ফলটি কোন মেয়াদের হার, নইলে ভুল তুলনা হতে পারে।
মাস-শুরু বনাম মাস-শেষ পরিশোধ: type আর্গুমেন্টের প্রভাব
type ০ বা ফাঁকা রাখলে ধরা হয় পরিশোধ প্রতিটি মেয়াদের শেষে হচ্ছে। type ১ দিলে ধরা হয় পরিশোধ প্রতিটি মেয়াদের শুরুতে হচ্ছে। একই rate, nper ও অঙ্ক দিয়েও শুধু type বদলালে ফল আলাদা আসে, কারণ টাকা এক মেয়াদ আগে বা পরে লেনদেন হয়।
| বিষয় | type ০ বা ফাঁকা (মেয়াদ-শেষ) | type ১ (মেয়াদ-শুরু) |
|---|---|---|
| পরিশোধের সময় | প্রতিটি মেয়াদের শেষে | প্রতিটি মেয়াদের শুরুতে |
| Excel-এ লেখার উপায় | type অংশ ফাঁকা রাখা বা ০ দেওয়া | type অংশে ১ দেওয়া |
| ফলে পার্থক্য কেন হয় | প্রতিটি কিস্তি মেয়াদ শেষে ধরা হয় | প্রতিটি কিস্তি এক মেয়াদ আগে ধরা হয়, তাই সুদ গণনার সময় বদলায় |
| সাধারণ ব্যবহার | বহু কিস্তি ও ঋণের হিসাবে স্বাভাবিক ধরন | যেখানে অগ্রিম বা মাসের শুরুতে লেনদেন হয় |
সাধারণ যুক্তিতে, মাসের শুরুতে টাকা জমা পড়লে তা এক মেয়াদ বেশি সুদ অর্জন করে। তাই একই লক্ষ্যের জন্য মেয়াদ-শুরুর হিসাবে প্রয়োজনীয় কিস্তি সাধারণত কিছুটা কম আসে। তবে এখানে কোনো নির্দিষ্ট সংখ্যা দেওয়া হচ্ছে না, নিজের ইনপুটে দুটি type চালিয়ে পার্থক্য দেখে নিন।
কোনটি বেছে নেবেন তা নির্ভর করে আপনার প্রকৃত লেনদেন মাসের শুরুতে হয় না শেষে তার ওপর। চুক্তি বা নিয়মে যা লেখা আছে, সেটাই মেনে চলুন।
ফাংশন বাছাইয়ের দ্রুত টেবিল
কোন প্রশ্নে কোন ফাংশন লাগবে, তা নিচের টেবিলে এক নজরে দেখে নিন।
| আপনার প্রশ্ন | ফাংশন | প্রধান ইনপুট | ফলের ধরন |
|---|---|---|---|
| প্রতি মাসে কত দিতে বা পেতে হবে? | PMT | সুদ, মেয়াদ, মূলধন | মেয়াদপ্রতি কিস্তি |
| নির্দিষ্ট মাসিক প্রাপ্তির জন্য আজ কত লাগবে? | PV | সুদ, মেয়াদ, কিস্তি | বর্তমান মূল্য |
| নিয়মিত জমা শেষে কত হবে? | FV | সুদ, মেয়াদ, জমা | ভবিষ্যৎ মূল্য |
| লক্ষ্যে পৌঁছাতে কত সময় লাগবে? | NPER | সুদ, কিস্তি, মূলধন বা লক্ষ্য | মেয়াদ সংখ্যা |
| কত সুদের হার ধরা হয়েছে? | RATE | মেয়াদ, কিস্তি, মূলধন | মেয়াদপ্রতি সুদের হার |
সাধারণ ভুল ও যাচাই তালিকা
নবিসরা সাধারণত কয়েকটি জায়গায় ভুল করেন। হিসাব শেষ করে নিচের তালিকা মিলিয়ে নিন:
- বার্ষিক সুদ ও মাসিক মেয়াদ গুলিয়ে ফেলা হয়নি তো? মাসিক কিস্তিতে হার ও মেয়াদ দুটিই মাসের এককে হতে হবে।
- সুদ মাসিক চক্রবৃদ্ধি হয় কি না তা যাচাই করেছেন তো, নইলে বার্ষিক সুদ ÷ ১২ ভুল হতে পারে।
- দেওয়া ও পাওয়া টাকার চিহ্ন ঠিক আছে তো?
- type ঠিকভাবে বসেছে তো (০ বা ফাঁকা হলে মেয়াদ-শেষ, ১ হলে মেয়াদ-শুরু)?
- সুদের হার ঘরটি শতাংশ ফরম্যাটে থাকলে ৫% লিখেছেন, ৫ নয়, তা দেখেছেন তো?
- ইনপুটের ক্রম ঠিক আছে তো? PMT ও PV-তে ক্রম আলাদা।
- কর, ফি ও চার্জ ফলে নেই, এই কথা মাথায় রেখেছেন তো?
ফল পুনরায় যাচাইয়ের সহজ উপায়
একটি ফাংশনে ফল বের করে সেই ফল অন্য ফাংশনে ইনপুট হিসেবে দিন। যেমন PMT-এর কিস্তি দিয়ে PV বা NPER চালালে মূল ইনপুটের কাছাকাছি ফল আসা উচিত। না এলে কোনো ইনপুটের এককে গোলমাল আছে।
এই হিসাবের সীমাবদ্ধতা
Microsoft-এর সহায়তা নথি অনুযায়ী এই ফাংশনগুলো স্থির সুদের হার ও স্থির কিস্তির ধারণায় কাজ করে। তাই সুদের হার বা কিস্তি সময়ের সঙ্গে বদলাতে থাকলে এই সূত্রগুলোকে সরাসরি নির্ভুল হিসাব হিসেবে ধরা যায় না।
- কর, রিজার্ভ বা ফি ফলে অন্তর্ভুক্ত নাও থাকতে পারে, তাই প্রকৃত প্রাপ্তি বা কিস্তি আলাদা হতে পারে।
- Excel-এর ফল কোনো সরকারি পেনশন, বিমা অ্যানুইটি বা প্রতিষ্ঠানের নিশ্চিত প্রাপ্তির অঙ্ক নয়। এটি একটি আনুমানিক ধারণা পেতে সাহায্য করে মাত্র।
- জটিল পরিকল্পনায় সংশ্লিষ্ট প্রতিষ্ঠানের নিজস্ব হিসাব দেখুন বা যোগ্য আর্থিক পরামর্শদাতার সঙ্গে কথা বলুন।
প্রশ্নোত্তর (FAQ)
কোন ফাংশন দিয়ে অ্যানুইটির কিস্তি বের করব?
প্রতি মেয়াদের কিস্তি বা প্রাপ্তি বের করতে PMT ব্যবহার করুন। মূলধন বা লক্ষ্য অঙ্ক বের করতে PV ও FV কাজে লাগে।
মাসিক হিসাবে সুদ ও মেয়াদ কীভাবে লিখব?
সুদ মাসিক চক্রবৃদ্ধি ধরলে বার্ষিক সুদকে ১২ দিয়ে ভাগ করুন এবং বছরকে ১২ দিয়ে গুণ করুন। তার আগে চক্রবৃদ্ধির ভিত্তি যাচাই করে নিন।
ফল ঋণাত্মক এলে কি ভুল?
সাধারণত না। Excel-এ যে টাকা আপনার দিক থেকে বেরোয় তা ঋণাত্মক ও যা আসে তা ধনাত্মক দেখানো হয়। ফল ঋণাত্মক মানে নগদ প্রবাহের দিক আপনার বাইরের দিকে।
সুদের হার বা কিস্তি বদলালে এই ফাংশন কি চলবে?
এই ফাংশনগুলো স্থির হার ও স্থির কিস্তির ধারণার জন্য তৈরি। হার বা কিস্তি বদলালে এগুলোকে সরাসরি সঠিক হিসাব হিসেবে দেখানো যায় না, তাই ফলকে শুধু আনুমানিক ধারণা হিসেবে নিন।
মাস-শুরু ও মাস-শেষের মধ্যে ফল কেন আলাদা?
type ১ হলে প্রতিটি লেনদেন এক মেয়াদ আগে ধরা হয়, ফলে সুদ গণনার সময় বদলে যায় এবং ফলও আলাদা আসে।
উপসংহার ও পরবর্তী পদক্ষেপ
সংক্ষেপে, কিস্তি জানতে PMT, আজকের মূলধন জানতে PV, জমা শেষে মোট জানতে FV, সময় জানতে NPER এবং সুদের হার জানতে RATE ব্যবহার করুন। মাসিক হিসাবে সুদ ও মেয়াদের একক মেলানো, চিহ্নের নিয়ম মানা এবং type ঠিক বসানো, এই তিনটি বিষয় ঠিক থাকলে বেশিরভাগ ভুল এড়ানো যায়।
পরবর্তী ধাপ হিসেবে নিজের সংখ্যা বসিয়ে একটি ছোট শিট বানান এবং এক-একটি ইনপুট বদলে ফলের পরিবর্তন দেখুন। মনে রাখবেন, এই হিসাব স্থির ধারণার ওপর দাঁড়িয়ে আছে এবং কর বা ফির কারণে প্রকৃত প্রাপ্তি আলাদা হতে পারে।
এখনই নিজের শিটে একটি নমুনা অ্যানুইটি হিসাব করে দেখুন। সূত্রের ধাপগুলো যাচাই করতে Microsoft-এর সহায়তা নথি দেখে নিন।
আরও তুলনা ও কেনাকাটার গাইড চান?
আমাদের সম্প্রদায়ে যোগদান করুন
এই নিবন্ধটি উদ্ধৃত করার সময়
সূত্র: Atovia (Atovia). https://atovia.kr