⚠️ এই পৃষ্ঠাটি আপনাকে Atovia-র অংশীদার এবং অ্যাফিলিয়েট বাজারগুলির সাথে সংযুক্ত করে। এই লিঙ্কগুলির মাধ্যমে করা কার্যকলাপের জন্য আমরা অ্যাফিলিয়েট অংশীদারদের থেকে কমিশন পেতে পারি। ছাড়ের অফারগুলি নীতি অনুযায়ী যেকোনো সময় পরিবর্তিত হতে পারে! নিশ্চিত থাকুন, আপনার জন্য কোনো অতিরিক্ত খরচ নেই! আমরা আশা করি এটি আপনার সঠিক আইটেম খুঁজে পেতে সময় বাঁচাবে!
একই সুদের হার শুনেও দুটি ঋণের মাসিক কিস্তি আলাদা হয় কেন? উত্তরটা সুদ হিসাবের পদ্ধতিতে। এই লেখায় ঋণের সুদ হিসাবের দুটি প্রধান পদ্ধতি, ইএমআই-এর সূত্র, ধাপে ধাপে গণনা, ইএমআই জানা থাকলে সুদের হার বের করার উপায় এবং মোট সুদের খরচ কমানোর সাধারণ নীতি দেখানো হয়েছে। সব সংখ্যা বোঝানোর জন্য নেওয়া উদাহরণ, কোনো ব্যাংকের বর্তমান হার নয়।
- ঋণের সুদের হার আসলে কী এবং কেন তা হিসাব করে দেখা জরুরি
- হিসাব শুরুর আগে যে শব্দগুলো জানা দরকার
- ঋণের সুদ হিসাবের দুটি প্রধান পদ্ধতি
- পদ্ধতি ১: ফ্ল্যাট রেট (সরল সুদ) সূত্র ও উদাহরণ
- পদ্ধতি ২: রিডিউসিং ব্যালান্স সূত্র ও উদাহরণ
- ইএমআই সূত্র ধাপে ধাপে: ১০ লক্ষ টাকার ঋণের উদাহরণ
- ইএমআই জানা থাকলে ঋণের সুদের হার কীভাবে বের করবেন
- সুদের হার বদলালে ইএমআই ও মোট সুদ কীভাবে বদলায়
- ঋণের ধরন অনুযায়ী সুদের হার: স্থির ও ভাসমান হার
- মোট সুদের খরচ কমানোর কার্যকর উপায়
- ঋণ নেওয়ার আগে হিসাব যাচাই করার চেকলিস্ট
- সাধারণ প্রশ্নোত্তর
- ফ্ল্যাট রেটে সুদ = আসল × বার্ষিক হার × বছর। পুরো মেয়াদে সুদ মূল ঋণের অঙ্কের ওপরই ধরা হয়।
- রিডিউসিং ব্যালান্সে প্রতি মাসের সুদ = মাসের শুরুর বকেয়া আসল × মাসিক হার। আসল কমলে সুদও কমে।
- ইএমআই = P × r × (১+r)^n ÷ ((১+r)^n − ১), যেখানে r = বার্ষিক হার ÷ ১২ ÷ ১০০ এবং n = মোট মাস।
- উদাহরণ ঋণে (১০ লক্ষ টাকা, ৫ বছর) ১০% ফ্ল্যাট রেটের কিস্তি ২৫,০০০ টাকা। রিডিউসিং ব্যালান্সে ১০% হারে কিস্তি ২১,২৪৭ টাকা।
- সুদ কমানোর তিনটি দ্রুত উপায়: মেয়াদ কমানো, আংশিক অগ্রিম পরিশোধ এবং ঋণ নেওয়ার আগে একাধিক ঋণদাতার শর্ত তুলনা করা।
ঋণের সুদের হার আসলে কী এবং কেন তা হিসাব করে দেখা জরুরি
ঋণের সুদের হার হলো টাকা ধার নেওয়ার বিনিময়ে ঋণদাতাকে দেওয়া মূল্য, যা সাধারণত আসলের শতাংশ হিসেবে বছরে বলা হয়। শুধু হারের সংখ্যা দেখে ঋণের খরচ বোঝা যায় না, কারণ একই হারে মোট সুদ নির্ভর করে হিসাবের পদ্ধতি, মেয়াদ এবং কিস্তির কাঠামোর ওপর।
নিজে হিসাব করে দেখলে তিনটি সুবিধা পাওয়া যায়:
- ঋণদাতার দেওয়া কিস্তির অঙ্ক ঠিক কি না, তা মিলিয়ে নেওয়া যায়।
- দুটি ঋণের প্রস্তাবের আসল খরচ তুলনা করা যায়।
- মাসিক বাজেট ও মোট পরিশোধের পরিকল্পনা আগে থেকে করা যায়।
এই লেখাটি শিক্ষামূলক, আর্থিক পরামর্শ নয়।
হিসাব শুরুর আগে যে শব্দগুলো জানা দরকার
- আসল (P): যে অঙ্কের টাকা ঋণ হিসেবে নেওয়া হয়েছে।
- বার্ষিক সুদের হার: বছরে আসলের ওপর কত শতাংশ সুদ ধরা হবে।
- মেয়াদ: ঋণ শোধের মোট সময়, বছর বা মাসে।
- ইএমআই: প্রতি মাসে দেওয়া নির্দিষ্ট কিস্তি, যার মধ্যে আসল ও সুদ দুটোই থাকে।
মাসিক হিসাবের জন্য দুটি রূপান্তর লাগে:
- মাসিক হার r = বার্ষিক হার ÷ ১২ ÷ ১০০। যেমন ১০% বার্ষিক হারে r = ১০ ÷ ১২ ÷ ১০০ ≈ ০.০০৮৩৩৩ (অর্থাৎ মাসে প্রায় ০.৮৩৩৩%)।
- মোট মাস n = বছর × ১২। যেমন ৫ বছর = ৬০ মাস।
ঋণের সুদ হিসাবের দুটি প্রধান পদ্ধতি
ঋণের সুদ সাধারণত দুইভাবে হিসাব করা হয়। ফ্ল্যাট রেটে পুরো মেয়াদে সুদ ধরা হয় মূল আসলের ওপর। রিডিউসিং ব্যালান্সে প্রতি মাসে যতটা আসল বাকি আছে, শুধু তার ওপর সুদ ধরা হয়। নিচের সারণিতে একই উদাহরণ ঋণে (১০ লক্ষ টাকা, ৫ বছর, ১০% হার) দুই পদ্ধতির পার্থক্য দেখানো হলো।
| বিষয় | ফ্ল্যাট রেট | রিডিউসিং ব্যালান্স |
|---|---|---|
| সুদ যে অঙ্কের ওপর ধরা হয় | পুরো মেয়াদে মূল আসল | প্রতি মাসের বকেয়া আসল |
| মাসিক কিস্তি (উদাহরণ) | ২৫,০০০ টাকা | ২১,২৪৭ টাকা |
| মোট সুদ (উদাহরণ) | ৫,০০,০০০ টাকা | প্রায় ২,৭৪,৮২০ টাকা |
| মোট পরিশোধ (উদাহরণ) | ১৫,০০,০০০ টাকা | প্রায় ১২,৭৪,৮২০ টাকা |
একই ১০% হারে ফ্ল্যাট রেটে মোট পরিশোধ প্রায় ২,২৫,১৮০ টাকা বেশি পড়ছে। নামমাত্র হার এক হলেও দুই পদ্ধতির খরচ আলাদা, তাই ঋণ নেওয়ার আগে জেনে নিন সুদ কোন পদ্ধতিতে হিসাব হচ্ছে।
পদ্ধতি ১: ফ্ল্যাট রেট (সরল সুদ) সূত্র ও উদাহরণ
সূত্র: সুদ = আসল × বার্ষিক হার × বছর। মোট পরিশোধকে মাস দিয়ে ভাগ করলে মাসিক কিস্তি পাওয়া যায়।
উদাহরণ: আসল ১০,০০,০০০ টাকা, ফ্ল্যাট হার ১০%, মেয়াদ ৫ বছর।
- সুদ = ১০,০০,০০০ × ১০% × ৫ = ৫,০০,০০০ টাকা
- মোট পরিশোধ = ১০,০০,০০০ + ৫,০০,০০০ = ১৫,০০,০০০ টাকা
- মাসিক কিস্তি = ১৫,০০,০০০ ÷ ৬০ = ২৫,০০০ টাকা
এখানে প্রতি মাসে আসল শোধ হলেও সুদ কমে না। ফলে কিস্তির ভেতরে প্রকৃত খরচ নামমাত্র হারের চেয়ে অনেক বেশি পড়ে। এই কিস্তিকে রিডিউসিং ব্যালান্সের হিসাবে ফেললে কার্যকর বার্ষিক হার দাঁড়ায় প্রায় ১৭.৩%।
পদ্ধতি ২: রিডিউসিং ব্যালান্স (ব্যাংক যে পদ্ধতি ব্যবহার করে) সূত্র ও উদাহরণ
এই পদ্ধতিতে প্রতি মাসের সুদ = মাসের শুরুর বকেয়া আসল × মাসিক হার। কিস্তির যে অংশ সুদে যায় না, তা আসল কমায়। পরের মাসে কম আসলের ওপর সুদ ধরা হয়, তাই সুদের অংশ ধীরে ধীরে কমে। বাণিজ্যিক ঋণে সাধারণত এই নীতিই ব্যবহার হয়, তবে নির্দিষ্ট ঋণের ক্ষেত্রে চুক্তি দেখে নিশ্চিত হওয়া উচিত।
উদাহরণ (প্রথম মাস): বকেয়া আসল ১০,০০,০০০ টাকা, বার্ষিক হার ১০%, মাসিক হার ≈ ০.০০৮৩৩৩।
- প্রথম মাসের সুদ = ১০,০০,০০০ × ০.০০৮৩৩৩ ≈ ৮,৩৩৩ টাকা
- কিস্তি ২১,২৪৭ টাকা হলে আসল শোধ হয় ২১,২৪৭ − ৮,৩৩৩ = ১২,৯১৪ টাকা
- অবশিষ্ট আসল = ১০,০০,০০০ − ১২,৯১৪ = ৯,৮৭,০৮৬ টাকা
পরের মাসের সুদ ধরা হবে এই ৯,৮৭,০৮৬ টাকার ওপর।
ইএমআই সূত্র ধাপে ধাপে: ১০ লক্ষ টাকার ঋণের উদাহরণ
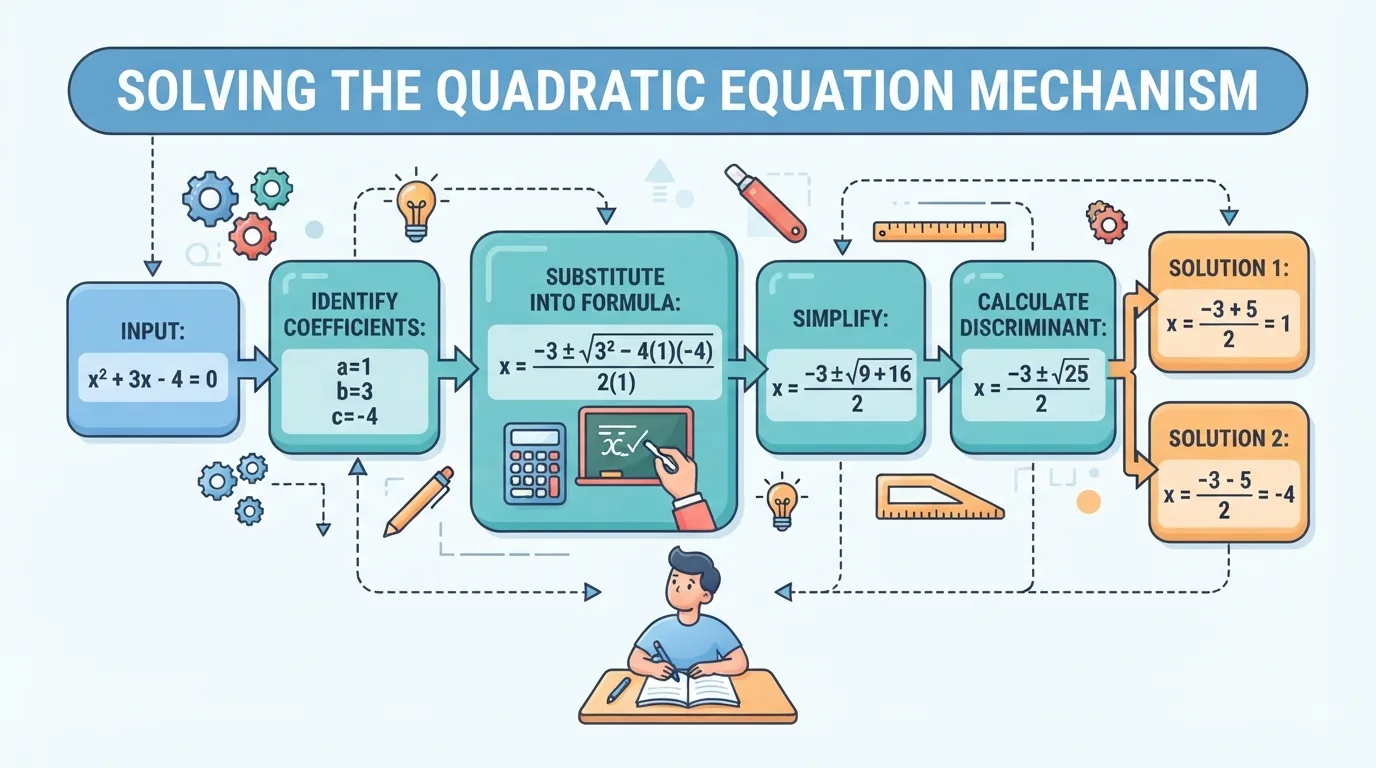
ইএমআই বের করার সূত্র: EMI = P × r × (১+r)^n ÷ ((১+r)^n − ১)
- P: ঋণের আসল অঙ্ক
- r: মাসিক সুদের হার (বার্ষিক হার ÷ ১২ ÷ ১০০)
- n: মোট কিস্তির সংখ্যা (মাস)
উদাহরণ: P = ১০,০০,০০০ টাকা, বার্ষিক হার ১০%, মেয়াদ ৫ বছর।
- r = ১০ ÷ ১২ ÷ ১০০ ≈ ০.০০৮৩৩৩ এবং n = ৫ × ১২ = ৬০।
- (১+r)^৬০ ≈ ১.৬৪৫৩।
- লব = ১০,০০,০০০ × ০.০০৮৩৩৩ × ১.৬৪৫৩ ≈ ১৩,৭১১।
- হর = ১.৬৪৫৩ − ১ = ০.৬৪৫৩।
- ইএমআই = ১৩,৭১১ ÷ ০.৬৪৫৩ ≈ ২১,২৪৭ টাকা।
- মোট পরিশোধ = ২১,২৪৭ × ৬০ = ১২,৭৪,৮২০ টাকা, অতএব মোট সুদ ≈ ২,৭৪,৮২০ টাকা।
প্রথম ৩ মাসের আসল-সুদ ভাঙন (উদাহরণ):
🛒 প্রস্তাবিত পণ্য
| মাস | সুদের অংশ | আসলের অংশ | অবশিষ্ট আসল |
|---|---|---|---|
| ১ | ৮,৩৩৩ টাকা | ১২,৯১৪ টাকা | ৯,৮৭,০৮৬ টাকা |
| ২ | ৮,২২৬ টাকা | ১৩,০২১ টাকা | ৯,৭৪,০৬৫ টাকা |
| ৩ | ৮,১১৭ টাকা | ১৩,১৩০ টাকা | ৯,৬০,৯৩৫ টাকা |
প্রতি মাসে সুদের অংশ কমছে আর আসলের অংশ বাড়ছে, যদিও মোট কিস্তি একই থাকছে। সংখ্যাগুলো পূর্ণ টাকায় রাউন্ড করা, তাই ক্যালকুলেটরে পয়সার ছোট পার্থক্য আসতে পারে।
ইএমআই জানা থাকলে ঋণের সুদের হার কীভাবে বের করবেন
ঋণদাতা কিস্তি জানালেন, কিন্তু হার স্পষ্ট করে বললেন না, এমন হলে আসল, কিস্তি ও মেয়াদ থেকে হার বের করা যায়। সূত্র উল্টে সরাসরি হার বের করা কঠিন, তাই দুটি সহজ পথ আছে।
১. ট্রায়াল ও এরর: একটি আনুমানিক হার ধরে ইএমআই বের করুন, তারপর হার একটু বাড়িয়ে বা কমিয়ে দেখুন কোন হারে আপনার জানা কিস্তির সঙ্গে মিলছে। যেমন ১০ লক্ষ টাকা, ৬০ মাসে ১৭% হারে কিস্তি ২৪,৮৫৩ টাকা এবং ১৮% হারে ২৫,৩৯৩ টাকা। কিস্তি ২৫,০০০ টাকা হলে হার এ দুইয়ের মাঝামাঝি, প্রায় ১৭.৩%।
২. স্প্রেডশিটের RATE ফাংশন:
- হার বের করতে লিখুন:
=RATE(60,-25000,1000000)*12। RATE মাসিক হার দেয়, তাই ১২ দিয়ে গুণ করলে বার্ষিক হার পাওয়া যায়। ফল প্রায় ১৭.৩%। - ইএমআই বের করতে লিখুন:
=PMT(10%/12,60,-1000000)।
সতর্কতা: কিস্তি ও আসলের চিহ্ন বিপরীত দিতে হয়, অর্থাৎ একটি ঋণাত্মক ও অন্যটি ধনাত্মক। নইলে ফল ভুল আসে। ভিন্ন সফটওয়্যারে ফাংশনের নাম ও বিন্যাস সামান্য আলাদা হতে পারে।
সুদের হার বদলালে ইএমআই ও মোট সুদ কীভাবে বদলায়
নিচের সারণিতে একই আসল (১০ লক্ষ টাকা) ও একই মেয়াদে (৫ বছর, রিডিউসিং ব্যালান্স) শুধু হার বদলে ফল দেখানো হলো। সব সংখ্যা উদাহরণ এবং পূর্ণ টাকায় রাউন্ড করা।
| বার্ষিক হার | মাসিক ইএমআই | মোট পরিশোধ | মোট সুদ |
|---|---|---|---|
| ৮% | ২০,২৭৬ টাকা | ১২,১৬,৫৬০ টাকা | ২,১৬,৫৬০ টাকা |
| ৯% | ২০,৭৫৮ টাকা | ১২,৪৫,৪৮০ টাকা | ২,৪৫,৪৮০ টাকা |
| ১০% | ২১,২৪৭ টাকা | ১২,৭৪,৮২০ টাকা | ২,৭৪,৮২০ টাকা |
| ১১% | ২১,৭৪২ টাকা | ১৩,০৪,৫২০ টাকা | ৩,০৪,৫২০ টাকা |
| ১২% | ২২,২৪৪ টাকা | ১৩,৩৪,৬৪০ টাকা | ৩,৩৪,৬৪০ টাকা |
হার ১% বাড়লে এই উদাহরণে মাসিক কিস্তি প্রায় ৪৮০ থেকে ৫০০ টাকা বাড়ছে এবং ৫ বছরে মোট সুদ প্রায় ২৯,০০০ থেকে ৩০,০০০ টাকা বাড়ছে। ৮% থেকে ১২% হারে গেলে মোট সুদের পার্থক্য দাঁড়ায় ১,১৮,০৮০ টাকা।
ঋণের ধরন অনুযায়ী সুদের হার: স্থির ও ভাসমান হার
স্থির হার: চুক্তিতে নির্ধারিত সময় পর্যন্ত হার একই থাকে, ফলে কিস্তির অঙ্ক আগে থেকে অনুমান করা সহজ।
ভাসমান হার: হার সময়ের সাথে বদলাতে পারে। হার বদলালে কিস্তি বা মেয়াদ, কখনো দুটোই বদলাতে পারে। কোন নিয়মে বদল হবে, তা ঋণচুক্তিতে লেখা থাকে।
গৃহ, ব্যক্তিগত ও গাড়ি ঋণের হার সাধারণত আলাদা হয়, কারণ ঋণের ধরন, জামানত, মেয়াদ এবং আবেদনকারীর আর্থিক অবস্থা ভিন্ন। হার ঋণদাতা ও সময়ভেদেও বদলায়, তাই এই লেখায় কোনো নির্দিষ্ট শতাংশ বা ব্যাংকের নাম দেওয়া হয়নি। আবেদনের আগে সংশ্লিষ্ট ঋণদাতার কাছ থেকে বর্তমান হার ও শর্ত লিখিতভাবে জেনে নিন।
মোট সুদের খরচ কমানোর কার্যকর উপায়
নিচের উপায়গুলো সাধারণ নীতি, কোনো নির্দিষ্ট সুবিধার প্রতিশ্রুতি নয়। প্রতিটির ক্ষেত্রে ঋণের শর্ত ও ফি আগে দেখে নিন।
- মেয়াদ কমানো: মেয়াদ কমালে কিস্তি বাড়ে, কিন্তু মোট সুদ কমে। উদাহরণ ঋণে (১০ লক্ষ টাকা, ১০%) ৫ বছরে মোট সুদ প্রায় ২,৭৪,৮২০ টাকা, আর ১০ বছরে কিস্তি প্রায় ১৩,২১৫ টাকা ও মোট সুদ প্রায় ৫,৮৫,৮০০ টাকা।
- আংশিক অগ্রিম পরিশোধ: বকেয়া আসল কমলে পরবর্তী মাসগুলোর সুদও কমে। অগ্রিম পরিশোধের নিয়ম ও সম্ভাব্য চার্জ চুক্তিতে দেখে নিন।
- বেশি ডাউন পেমেন্ট: আসল কম হলে একই হারে সুদও কম পড়ে।
- ভালো ক্রেডিট ইতিহাস: নিয়মিত পরিশোধের রেকর্ড দরকষাকষিতে সহায়ক হতে পারে, তবে এটি নিশ্চিত ফল নয়।
- হার নিয়ে দরকষাকষি ও তুলনা: একাধিক ঋণদাতার প্রস্তাব মিলিয়ে দেখুন।
- ঋণ স্থানান্তর (ব্যালান্স ট্রান্সফার): নতুন ঋণের ফি ও পুরনো ঋণ বন্ধের খরচ মিলিয়ে সুবিধা-অসুবিধা হিসাব করুন।
ঋণ নেওয়ার আগে হিসাব যাচাই করার চেকলিস্ট
- সুদ ফ্ল্যাট রেটে না রিডিউসিং ব্যালান্সে হিসাব হচ্ছে, তা জিজ্ঞাসা করুন।
- হার স্থির না ভাসমান, এবং ভাসমান হলে বদলের নিয়ম কী, তা চুক্তিতে দেখুন।
- প্রক্রিয়াকরণ ফি ও অন্যান্য খরচ চুক্তিতে লিখিতভাবে দেখে নিন।
- অগ্রিম পরিশোধ ও ঋণ বন্ধের নিয়ম ও সম্ভাব্য চার্জ জেনে নিন।
- ঋণদাতার কাছ থেকে মোট খরচের লিখিত বিবরণ চেয়ে নিন এবং কার্যকর বার্ষিক হার মিলিয়ে দেখুন।
- আসল, হার ও মেয়াদ বসিয়ে নিজে ইএমআই বের করে ঋণদাতার অঙ্কের সঙ্গে মেলান।
- মোট পরিশোধের অঙ্ক (ইএমআই × মাস) ও মোট সুদ পাশাপাশি লিখে তুলনা করুন।
সাধারণ প্রশ্নোত্তর
ফ্ল্যাট রেট ও রিডিউসিং ব্যালান্সের মধ্যে কোনটি ভালো?
একই নামমাত্র হারে সাধারণত রিডিউসিং ব্যালান্সে মোট সুদ কম পড়ে। উদাহরণ ঋণে ১০% হারে ফ্ল্যাট রেটে সুদ ৫,০০,০০০ টাকা, আর রিডিউসিং ব্যালান্সে প্রায় ২,৭৪,৮২০ টাকা। তবে হার এক না হলে সরাসরি তুলনা করা যায় না, তখন কার্যকর হার মিলিয়ে দেখুন।
ইএমআই কমালে কি মোট সুদ কমে?
না, উল্টোটাও হতে পারে। মেয়াদ বাড়িয়ে ইএমআই কমালে সাধারণত মোট সুদ বাড়ে। মেয়াদ কমালে কিস্তি বাড়ে, কিন্তু মোট সুদ কমে।
হিসাবে মাসিক হার ধরব, না বার্ষিক হার?
ইএমআই সূত্রে মাসিক হার r ব্যবহার করতে হয়। বার্ষিক হারকে ১২ ও ১০০ দিয়ে ভাগ করে r পাওয়া যায়। মেয়াদ n-ও মাসে লিখতে হবে।
অগ্রিম পরিশোধ করলে কি সুদ কমে?
রিডিউসিং ব্যালান্সে বকেয়া আসল কমলে পরবর্তী মাসের সুদ কমে। তবে ঋণদাতাভেদে অগ্রিম পরিশোধের নিয়ম ও চার্জ আলাদা হতে পারে, তাই চুক্তি দেখে নিন।
ক্যালকুলেটরের ফল কতটা নির্ভুল?
সূত্র ঠিক থাকলে ফল প্রায় নির্ভুল হয়। তবে রাউন্ডিং, কিস্তির তারিখ ও ঋণদাতার নিজস্ব গণনা-নিয়মের কারণে পয়সার ছোট পার্থক্য আসতে পারে। চূড়ান্ত অঙ্ক ঋণদাতার লিখিত বিবরণ থেকেই নিশ্চিত করুন।
নিজের ঋণের আসল, হার ও মেয়াদ বসিয়ে একটি ইএমআই ক্যালকুলেটর বা স্প্রেডশিটে হিসাব মিলিয়ে দেখুন। চাইলে উপরের তুলনা-সারণি আবার দেখে নিতে পারেন।
- সুদ ও ইএমআই-এর গাণিতিক সূত্র: সরল সুদ ও সমান কিস্তির ঋণ শোধের প্রচলিত আর্থিক গণিত।
- স্প্রেডশিট সফটওয়্যারের RATE ও PMT ফাংশনের নিজস্ব সহায়তা পৃষ্ঠা।
- ঋণদাতার লিখিত ঋণচুক্তি, মূল তথ্য বিবরণ ও মোট খরচের হিসাব। হার, ফি ও শর্তের জন্য এটিই চূড়ান্ত উৎস।
এই লেখার সব সংখ্যা শিক্ষামূলক উদাহরণ, কোনো ঋণদাতার বর্তমান হার বা প্রস্তাব নয়। এটি আর্থিক পরামর্শ নয়।
আরও তুলনা ও কেনাকাটার গাইড চান?
আমাদের সম্প্রদায়ে যোগদান করুন
এই নিবন্ধটি উদ্ধৃত করার সময়
সূত্র: Atovia (Atovia). https://atovia.kr