⚠️ এই পৃষ্ঠাটি আপনাকে Atovia-র অংশীদার এবং অ্যাফিলিয়েট বাজারগুলির সাথে সংযুক্ত করে। এই লিঙ্কগুলির মাধ্যমে করা কার্যকলাপের জন্য আমরা অ্যাফিলিয়েট অংশীদারদের থেকে কমিশন পেতে পারি। ছাড়ের অফারগুলি নীতি অনুযায়ী যেকোনো সময় পরিবর্তিত হতে পারে! নিশ্চিত থাকুন, আপনার জন্য কোনো অতিরিক্ত খরচ নেই! আমরা আশা করি এটি আপনার সঠিক আইটেম খুঁজে পেতে সময় বাঁচাবে!
- ই-রিকশা ঋণ নেওয়ার আগে প্রথমে কোন প্রশ্নগুলোর উত্তর জানা দরকার?
- ই-রিকশা কিনতে মোট কত খরচ ধরবেন, শুধু গাড়ির দামই কি যথেষ্ট?
- লাইসেন্স ও নিবন্ধনের ব্যাপারে আবেদনের আগে কী যাচাই করবেন?
- ঋণের আবেদনে সাধারণত কোন কাগজপত্র লাগতে পারে?
- ইএমআই কীভাবে হিসাব হয় এবং কিস্তির পরিমাণ কীসের ওপর নির্ভর করে?
- সুদ, মেয়াদ ও কিস্তির তুলনা: কোন বিকল্প আপনার জন্য মানানসই?
- কিস্তি শুরুর সময় ও অপেক্ষার সময়ের সুদ কীভাবে কাজ করে?
- আয়ের হিসাবে কিস্তি কতটা বহন করা সম্ভব, সেটা কীভাবে যাচাই করবেন?
- আগাম পরিশোধ ও কিস্তি মিস হলে কী হতে পারে?
- আবেদনের আগে শেষ যাচাই-তালিকা কী হওয়া উচিত?
- সাধারণ প্রশ্নোত্তর (FAQ)
- পরবর্তী ধাপ ও তথ্যসূত্র
ই-রিকশা কেনার ইচ্ছা আছে, কিন্তু ঋণ, লাইসেন্স আর কিস্তি নিয়ে মনে অনেক প্রশ্ন। এই লেখায় আবেদনের আগে কোন কোন বিষয় যাচাই করবেন, তা ধাপে ধাপে সাজানো হয়েছে।
একটা কথা আগেই বলে রাখি। এখানে কোনো নির্দিষ্ট ব্যাংকের ই-রিকশা ঋণের সুদের হার বা অনুমোদনের শর্ত নিশ্চিত বলে দাবি করা হয়নি। কিস্তির হিসাবের কাঠামো বোঝাতে শুধু SBI-র শিক্ষাঋণের নির্দেশিকা দৃষ্টান্ত হিসেবে নেওয়া হয়েছে।
ই-রিকশা ঋণ নেওয়ার আগে প্রথমে কোন প্রশ্নগুলোর উত্তর জানা দরকার?
[IMAGE_1]
আগে চারটি বিষয় যাচাই করুন: মোট খরচ, লাইসেন্স ও নিবন্ধনের নিয়ম, কিস্তির সামর্থ্য এবং ঋণদাতার শর্ত। এর কোনোটা না জেনে সই করলে অপ্রত্যাশিত খরচে পড়ার ঝুঁকি থাকে।
আবেদন করার আগে কোন ক্রমে ভাববেন?
- খরচ: গাড়ির দাম ছাড়া আরও কী কী লাগবে, তা লিখে ফেলুন।
- নিয়ম: নিবন্ধন, চালকের লাইসেন্স ও চলাচলের অনুমতি আপনার এলাকায় কী, তা জানুন।
- কিস্তি: মাসের আয় থেকে কত দেওয়া যায়, নিজের হিসাবে বের করুন।
- শর্ত: সুদ, মেয়াদ, জরিমানা, সবকিছু ঋণদাতার কাছ থেকে লিখিত নিন।
ই-রিকশা কিনতে মোট কত খরচ ধরবেন, শুধু গাড়ির দামই কি যথেষ্ট?
[IMAGE_2]
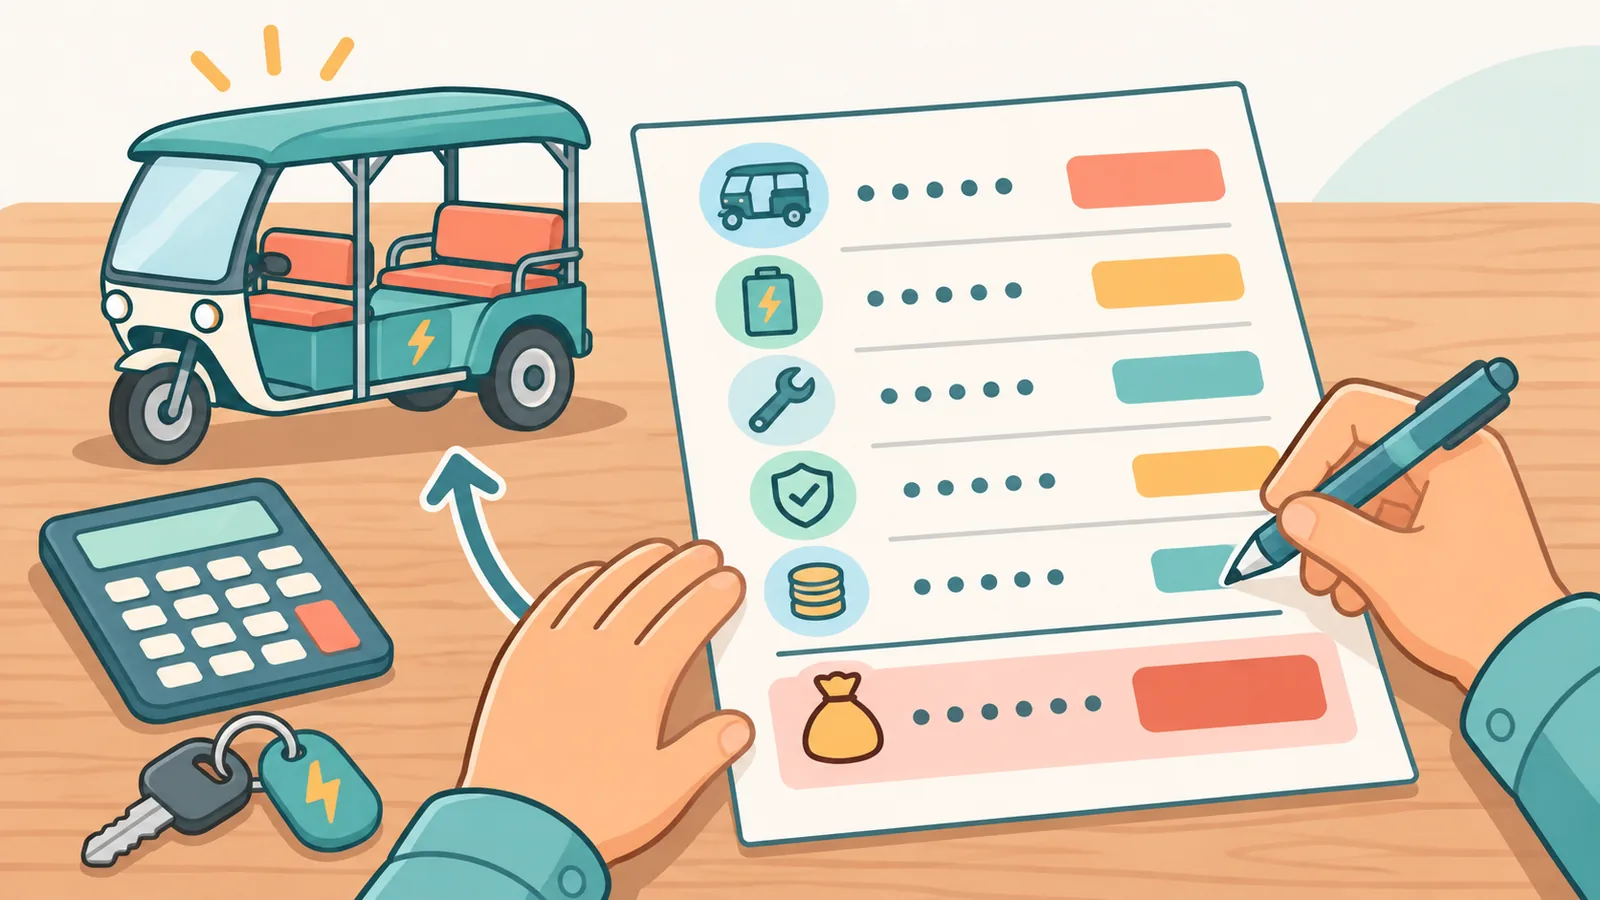
না, শুধু গাড়ির দামে হিসাব শেষ হয় না। নিবন্ধন, বিমা, ব্যাটারি ও চার্জিং, মেরামত এবং গাড়ি বসে থাকার দিনের ক্ষতিও ধরতে হয়।
- গাড়ির দাম ও ডিলারের অতিরিক্ত চার্জ (থাকলে)
- নিবন্ধন ও সংশ্লিষ্ট সরকারি ফি
- বিমা
- ব্যাটারি রক্ষণাবেক্ষণ বা বদল এবং চার্জিংয়ের বিদ্যুৎ খরচ
- নিয়মিত মেরামত ও যন্ত্রাংশ
- বর্ষা বা অসুস্থতায় কাজ বন্ধ থাকার দিন
এখানে কোনো সংখ্যা বসাইনি, কারণ দর এলাকা ও মডেলভেদে আলাদা। নিজের শহরের ডিলার ও মেকানিকের কাছ থেকে প্রতিটি লাইনের আসল দর জেনে নিন। আয়ের হিসাবে এই লুকানো খরচগুলো আলাদা করে ধরুন।
লাইসেন্স ও নিবন্ধনের ব্যাপারে আবেদনের আগে কী যাচাই করবেন?
[IMAGE_3]
ই-রিকশার নিবন্ধন, চালকের লাইসেন্স ও চলাচলের অনুমতি রাজ্য ও শহরভেদে আলাদা হতে পারে। তাই আপনার এলাকার আঞ্চলিক পরিবহন দপ্তর (RTO) থেকে লিখিতভাবে জেনে নিন।
কেনার আগে গাড়ির মডেলের বৈধতা কীভাবে নিশ্চিত করবেন?
ডিলারকে জিজ্ঞেস করুন, এই মডেল আপনার এলাকায় নিবন্ধনযোগ্য কি না। উত্তর মুখে না নিয়ে লিখিত বা নথিসহ নিন। সম্ভব হলে RTO-তে গিয়েও একবার মিলিয়ে নিন।
চালকের লাইসেন্স ও মালিকানার নথি আলাদা বিষয়
গাড়ির মালিক হওয়া আর গাড়ি চালানোর বৈধ অনুমতি থাকা এক জিনিস নয়। আপনি নিজে চালালে কোন লাইসেন্স লাগে, আর অন্য কেউ চালালে কী লাগে, দুটোই আলাদা করে জানুন।
সতর্কতা: এখানে নির্দিষ্ট নিয়ম বা ফি নিশ্চিত বলে লেখা হয়নি। সরকারি পোর্টাল বা RTO-র তথ্যই চূড়ান্ত।
ঋণের আবেদনে সাধারণত কোন কাগজপত্র লাগতে পারে?
[IMAGE_4]
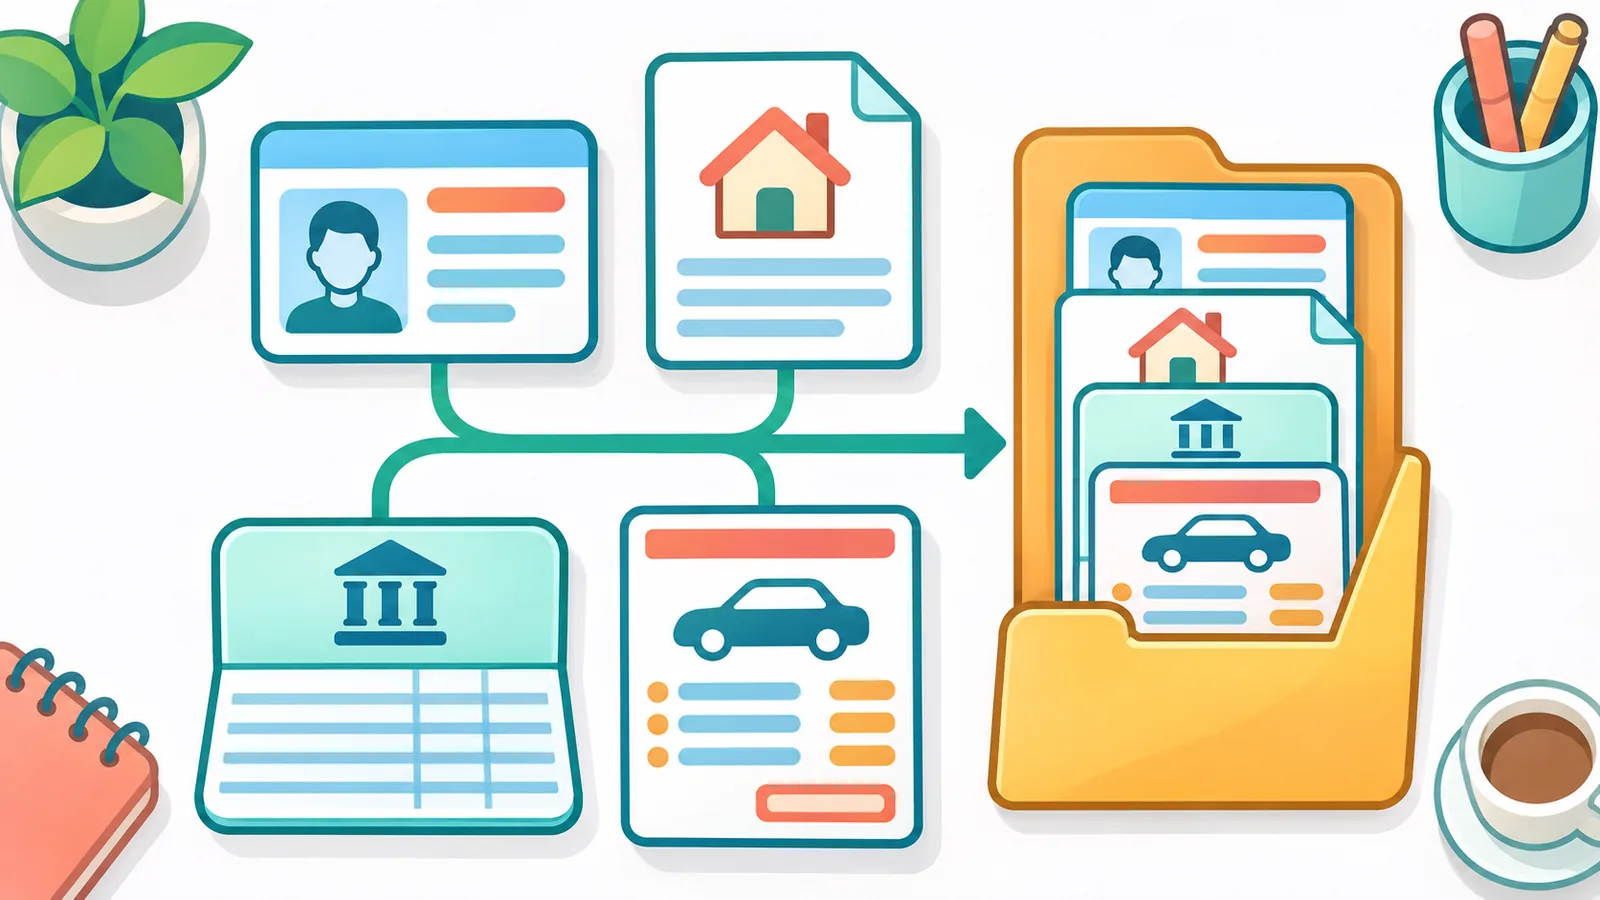
পরিচয়, ঠিকানা, আয়ের প্রমাণ ও গাড়ির কোটেশন সাধারণত চাওয়া হয়। তবে চূড়ান্ত তালিকা ঋণদাতাই দেন, তাই আগে তাঁদের কাছ থেকে তালিকাটি চেয়ে নিন।
- পরিচয়ের প্রমাণ: ঋণদাতা আপনাকে যাচাই করতে চায়।
- ঠিকানার প্রমাণ: যোগাযোগ ও যাচাইয়ের জন্য।
- আয়ের প্রমাণ বা ব্যাংকের লেনদেনের বিবরণ: কিস্তি দেওয়ার সামর্থ্য বোঝার জন্য।
- ডিলারের কোটেশন: ঋণের পরিমাণ ঠিক করতে।
- লাইসেন্স বা নিবন্ধন সংক্রান্ত নথি: যেখানে প্রযোজ্য, সেখানে বৈধতার প্রমাণ হিসেবে।
ইএমআই কীভাবে হিসাব হয় এবং কিস্তির পরিমাণ কীসের ওপর নির্ভর করে?
[IMAGE_5]
ইএমআই-এ আসল ও সুদ দুটোই থাকে। SBI-র শিক্ষাঋণের FAQ অনুযায়ী মেয়াদ কম হলে মাসিক ইএমআই বেশি হয়, কিন্তু মোট সুদ কম লাগে। এটি একটি সাধারণ নীতি, আর এখানে দৃষ্টান্ত হিসেবেই নেওয়া হয়েছে।
কিস্তির পরিমাণ মূলত তিনটি জিনিসের ওপর নির্ভর করে: ঋণের পরিমাণ, সুদের হার এবং মেয়াদ। এর কোনো একটা বদলালে কিস্তিও বদলে যায়।
নিজে হিসাব করতে চাইলে একটি কাল্পনিক সংখ্যা ধরে অনলাইন ইএমআই ক্যালকুলেটরের তিনটি ঘরে বসান। তারপর মেয়াদ বদলে দেখুন কিস্তি আর মোট সুদ কীভাবে নড়ে। আসল হার ঋণদাতার কাছ থেকে নিয়ে তবেই চূড়ান্ত হিসাব করবেন।
সুদ, মেয়াদ ও কিস্তির তুলনা: কোন বিকল্প আপনার জন্য মানানসই?
[IMAGE_6]
| বিষয় | ছোট মেয়াদ | বড় মেয়াদ |
|---|---|---|
| মাসিক কিস্তি | বেশি | কম |
| মোট সুদ | কম | বেশি |
| ঝুঁকি | আয় কমলে কিস্তি দেওয়া কঠিন | দীর্ঘদিন দেনায় থাকতে হয় |
| কখন মানায় | আয় নিয়মিত ও যথেষ্ট হলে | মাসের হাতে টাকা কম থাকলে |
কোনটা সবার জন্য ভালো, তা বলা যায় না। যাঁর আয় মাসে মাসে ওঠানামা করে, তাঁর কাছে কম কিস্তির বড় মেয়াদ স্বস্তির মনে হতে পারে। আবার আয় স্থির হলে ছোট মেয়াদে মোট সুদ বাঁচে। নিজের আয়ের ধরন দেখে ঠিক করুন।
কিস্তি শুরুর সময় ও অপেক্ষার সময়ের সুদ কীভাবে কাজ করে?
[IMAGE_7]
কিস্তি কখন শুরু হবে, তা ঋণের চুক্তিতে লেখা থাকে। অপেক্ষার সময়ে জমা সুদ ইএমআই-তে যোগ হবে কি না, তা আগেই জিজ্ঞেস করুন।
🛒 প্রস্তাবিত পণ্য
দৃষ্টান্ত হিসেবে SBI-র শিক্ষাঋণের নিয়ম দেখা যাক। কোর্সের সময় বা ছাড়ের সময়ে জমা সুদ ইএমআই শুরুর আগে না দিলে তা আসলের সঙ্গে যোগ হয়ে ইএমআই হিসাবে ধরা হয়। আগে পুরো সুদ দিয়ে দিলে ইএমআই শুধু আসলের ওপর ঠিক হয়।
ই-রিকশা ঋণে এ ধরনের কোনো ছাড়ের সময় আছে কি না, থাকলে সুদ কীভাবে চলবে, তা ঋণদাতাকে সরাসরি জিজ্ঞেস করুন।
আয়ের হিসাবে কিস্তি কতটা বহন করা সম্ভব, সেটা কীভাবে যাচাই করবেন?
[IMAGE_8]
কিস্তি এমন হওয়া উচিত, যাতে সব খরচ মিটিয়েও সংসারের জন্য টাকা থাকে। এর কোনো বাঁধা শতাংশ নেই, নিজের সংখ্যা দিয়ে হিসাব করুন।
- গড় দৈনিক আয় লিখুন।
- মাসে কত দিন বাস্তবে গাড়ি চালান, তা দিয়ে গুণ করুন।
- চার্জিং, মেরামত, বিমা ও অন্যান্য খরচ বাদ দিন।
- যা থাকে, তা থেকে সংসারের খরচ আলাদা করুন।
- অবশিষ্ট অঙ্ককেই কিস্তির সম্ভাব্য সীমা ধরুন।
একটি কাল্পনিক উদাহরণ: দৈনিক আয় ধরুন ₹৮০০ আর মাসে ২৫ দিন কাজ, তাহলে মাসে ₹২০,০০০। এখান থেকে খরচ ₹৭,০০০ গেলে থাকে ₹১৩,০০০। এই অঙ্কগুলো শুধু বোঝানোর জন্য, আপনার বাস্তব সংখ্যা আলাদা হবে।
বর্ষা, উৎসব বা মেরামতের মাসে আয় কমতে পারে। তাই কিস্তি ঠিক করার সময় কিছুটা বাফার রাখুন।
আগাম পরিশোধ ও কিস্তি মিস হলে কী হতে পারে?
[IMAGE_9]
আগাম পরিশোধের ফি ও বিলম্বের জরিমানা ঋণদাতাভেদে আলাদা। তাই আবেদনের আগেই লিখিতভাবে জেনে নিন।
দৃষ্টান্ত হিসেবে SBI-র শিক্ষাঋণের কথা বলি। তাদের নির্দেশিকায় শিক্ষাঋণ যেকোনো সময় আগাম শোধ করা যায় এবং এজন্য কোনো জরিমানা নেই। ইএমআই-এর চেয়ে বেশি দিলেও আপত্তি নেই। এর মানে এই নয় যে অন্য কোনো খরচ থাকবে না, তাই শোধের আগে ব্যাংকের কাছ থেকে সঠিক বকেয়া জেনে নিন।
বিলম্বে SBI-র শিক্ষাঋণে অনিয়মিত অঙ্কের ওপর penal charges লাগতে পারে। তা ৬০ দিন পর্যন্ত বছরে ২.৪০% এবং ৬০ দিন পেরোলে বছরে ৫%। এই হার শুধু SBI শিক্ষাঋণের ক্ষেত্রে, ই-রিকশা ঋণের নয়।
ভারতীয় রিজার্ভ ব্যাংকের (RBI) নির্দেশিকার সাধারণ নীতি হলো, penal charges ও penal interest আলাদা বিষয়। penal charges-এর ওপর আবার সুদ ধরা যায় না।
দুই কিস্তি মিস হলে কী ঘটতে পারে?
SBI জানিয়েছে, দুটি বা তার বেশি কিস্তি বাদ গেলে ব্যাংক লিখিত, ফোন বা এসএমএসের মাধ্যমে যোগাযোগ করতে পারে। আপনার ঋণদাতার নিয়ম আলাদা হতে পারে। তাই কিস্তি আটকে যাওয়ার আশঙ্কা হলে মিস করার আগেই তাঁদের জানান।
আবেদনের আগে শেষ যাচাই-তালিকা কী হওয়া উচিত?
[IMAGE_10]
নিচের প্রশ্নগুলোর লিখিত উত্তর হাতে পেলে তবেই আবেদন করুন।
- গাড়ি ও আনুষঙ্গিক মিলিয়ে মোট খরচ কত?
- এই মডেলের নিবন্ধন ও চলাচলের অনুমতি আপনার এলাকায় নিশ্চিত কি না?
- সুদের হার স্থির না পরিবর্তনশীল?
- মেয়াদ ও মাসিক কিস্তি কত?
- আগাম পরিশোধে কোনো ফি আছে কি না?
- বিলম্বে কী জরিমানা লাগে এবং বিমা বাধ্যতামূলক কি না?
মূল কথা
- কিস্তির কাঠামো (আসল + সুদ, মেয়াদ কমলে কিস্তি বেশি) বুঝে তবেই মেয়াদ বেছে নিন।
- লাইসেন্স-নিবন্ধনের নিয়ম আপনার এলাকার RTO থেকে লিখিত নিন।
- আগাম পরিশোধ ও জরিমানার নিয়ম ঋণদাতাভেদে আলাদা, SBI-র তথ্য কেবল দৃষ্টান্ত।
- আপনার ঋণের চূড়ান্ত শর্ত দেখবেন সম্মতিপত্র (sanction letter) ও কিস্তির তালিকায়।
সাধারণ প্রশ্নোত্তর (FAQ)
[IMAGE_11]
লাইসেন্স ছাড়া কি ঋণ মেলে?
এটি ঋণদাতা ও আপনার এলাকার নিয়মের ওপর নির্ভর করে। ঋণদাতার সঙ্গে নিশ্চিত করুন এবং RTO থেকেও নিয়ম জেনে নিন।
কিস্তি কত হবে?
ঋণের পরিমাণ, সুদের হার ও মেয়াদের ওপর নির্ভর করে। ঋণদাতার দেওয়া হার দিয়ে ইএমআই ক্যালকুলেটরে হিসাব করে দেখুন।
আগে পরিশোধ করলে জরিমানা আছে?
ঋণদাতাভেদে আলাদা। SBI শিক্ষাঋণে নেই, কিন্তু আপনার ই-রিকশা ঋণে কী নিয়ম, তা লিখিত নিন।
দুই কিস্তি মিস হলে কী হয়?
SBI শিক্ষাঋণে ব্যাংক যোগাযোগ করতে পারে এবং penal charges লাগতে পারে। আপনার ঋণে কী শর্ত, তা ঋণদাতার সঙ্গে নিশ্চিত করুন।
ঋণ-চুক্তি কোথায় দেখব?
সম্মতিপত্র (sanction letter) ও ঋণ অ্যাকাউন্টের কিস্তির তালিকায় শর্ত লেখা থাকে। না বুঝলে সই করার আগে ব্যাখ্যা চেয়ে নিন।
পরবর্তী ধাপ ও তথ্যসূত্র
[IMAGE_12]
আজই আপনার এলাকার RTO এবং অন্তত দুটি ঋণদাতার কাছ থেকে লিখিত শর্ত চেয়ে নিন। দুটি পাশাপাশি রেখে মোট খরচ, কিস্তি ও জরিমানা মিলিয়ে দেখুন।
আবেদনের আগে নিজের হিসাবটা কাগজে লিখে ফেলুন। মোট খরচ, মাসের নিট আয় আর সম্ভাব্য কিস্তি, এই তিনটি সংখ্যা হাতে থাকলে ঋণদাতার সঙ্গে কথা বলা অনেক সহজ হয়।
তথ্যসূত্র
- State Bank of India, Repayment (শিক্ষাঋণ পরিশোধ)
- State Bank of India, FAQ Educational Loan (পৃষ্ঠা হালনাগাদ: ৪ নভেম্বর ২০২৩)
- State Bank of India, Prepayment Calculator (পৃষ্ঠা হালনাগাদ: ২৬ ডিসেম্বর ২০২৫)
- Reserve Bank of India, Master Directions: Fair Lending Practice – Penal Charges in Loan Accounts
দ্রষ্টব্য: উপরের সূত্রগুলো SBI শিক্ষাঋণ ও RBI-র সাধারণ নির্দেশিকা সম্পর্কিত। ই-রিকশা ঋণের নির্দিষ্ট সুদের হার, লাইসেন্স ফি বা নিবন্ধনের নিয়ম এগুলোতে নেই। সেসব তথ্য আপনার ঋণদাতা ও স্থানীয় পরিবহন দপ্তর থেকে যাচাই করুন।
এই বিষয়ে Atovia-র ফ্রি টুলটি ব্যবহার করে দেখুন →
আরও তুলনা ও কেনাকাটার গাইড চান?
আমাদের সম্প্রদায়ে যোগদান করুন
এই নিবন্ধটি উদ্ধৃত করার সময়
সূত্র: Atovia (Atovia). https://atovia.kr
এই লেখাটি Atovia এআই টুলের সাহায্যে লিখেছে। কোনো ভুল পেলে যোগাযোগ এর মাধ্যমে জানান — আমরা যাচাই করে ঠিক করব।
স্বাস্থ্য, অর্থ ও আইন বিষয়ক তথ্য সাধারণ তথ্য মাত্র; যোগ্য বিশেষজ্ঞের পরামর্শের বিকল্প নয়।